

2026年8月、まひろ家の総資産は7,679万円でした。
実は、先月と比べて約500万円増えています。
「1か月で500万も増えるなんて、何か変なことをしたの?」
と思われるかもしれません。
大丈夫です、合法です(笑)
今月は、そんなまひろ家の総資産の推移・内訳・資産形成について振り返ります。

現在の総資産額・前月比・年初比
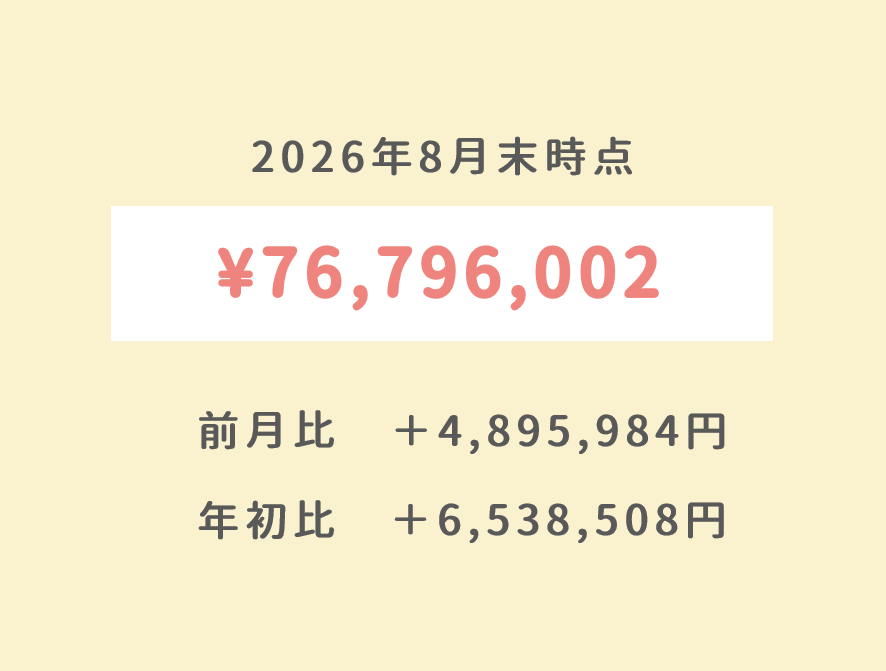
2026年8月の総資産チェック!
なんと!前月比が+約500万!
総資産も7,500万円を超えました。

1か月で500万は私も驚きです!
夫婦ともに育休中(手当はまだ入ってきていない)の中で、ここまで大きく資産を増やすことができたのは
コツコツ続けてきた投資のおかげです。
総資産の推移
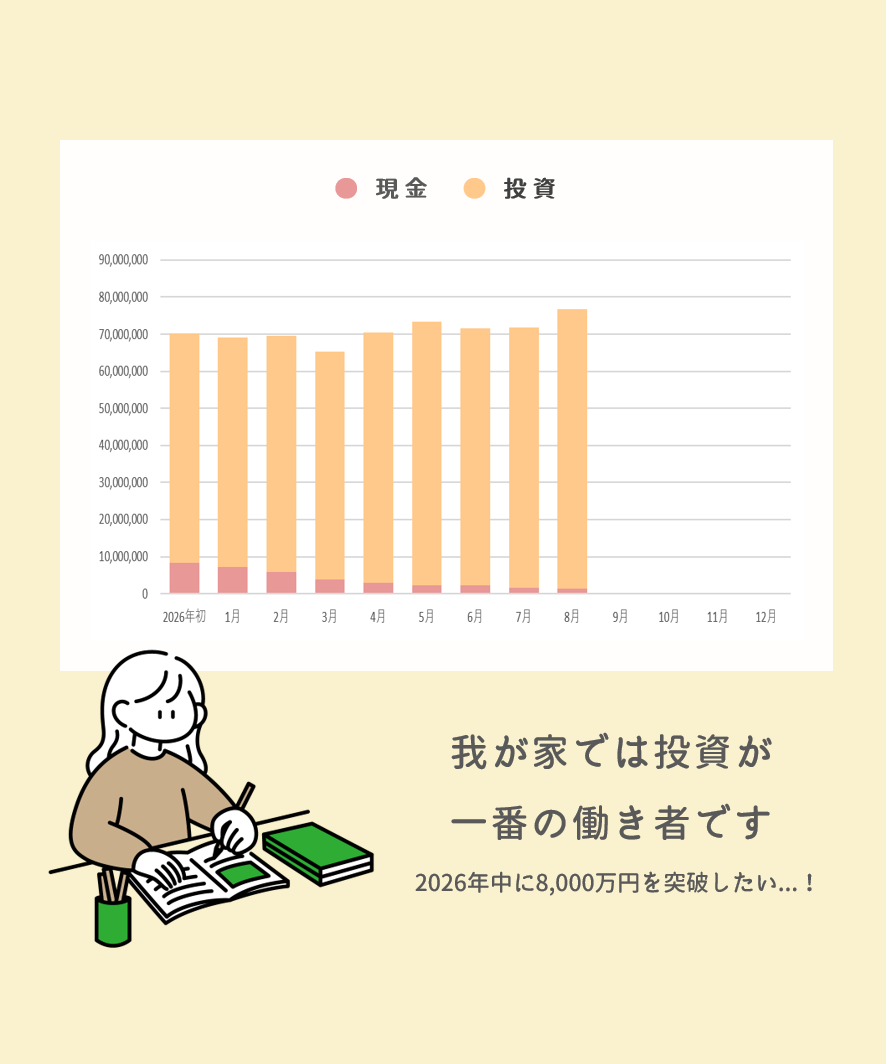
年初に7,000万円を突破してから、7,000万円前後をウロウロしていた総資産。
今月の爆増で抜け出すことができました。
今年中に8,000万円を突破できたら嬉しいですね!
とはいっても、見守るしかない現実。
では、詳しく見ていきます!!
項目別の前月比
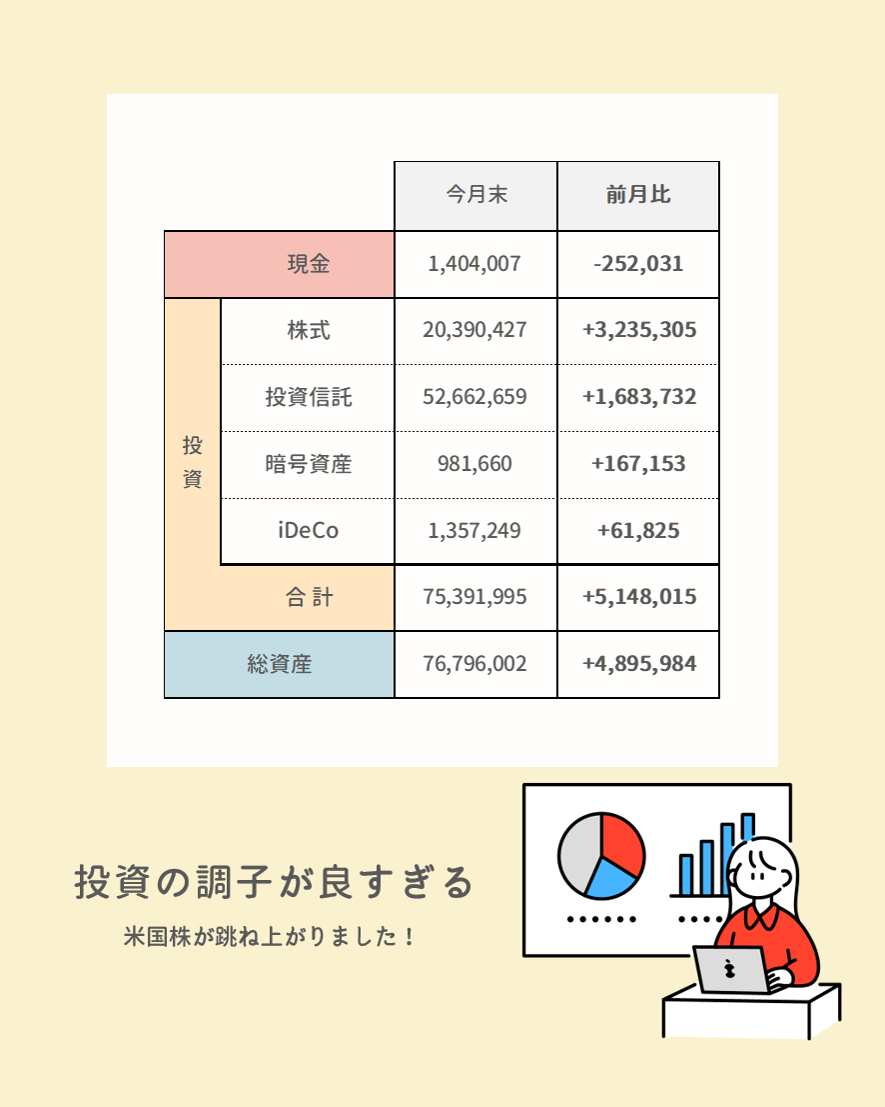
現金は約25万円減ったのに、投資資産が約514万円増えたことで、総資産は約489万円増えました。
現金が減った理由は「夫婦で育休を取得中で、手当がまだ入ってきていない」からです。
ほぼ無収入なのに生活費は出ていくので、現金が減っています。
そして、資産爆増の理由は「投資の評価額が上がった」からです。
米国株が跳ね上がりました!
詳しくは、後の「投資の内訳」でお話しします!
総資産の内訳
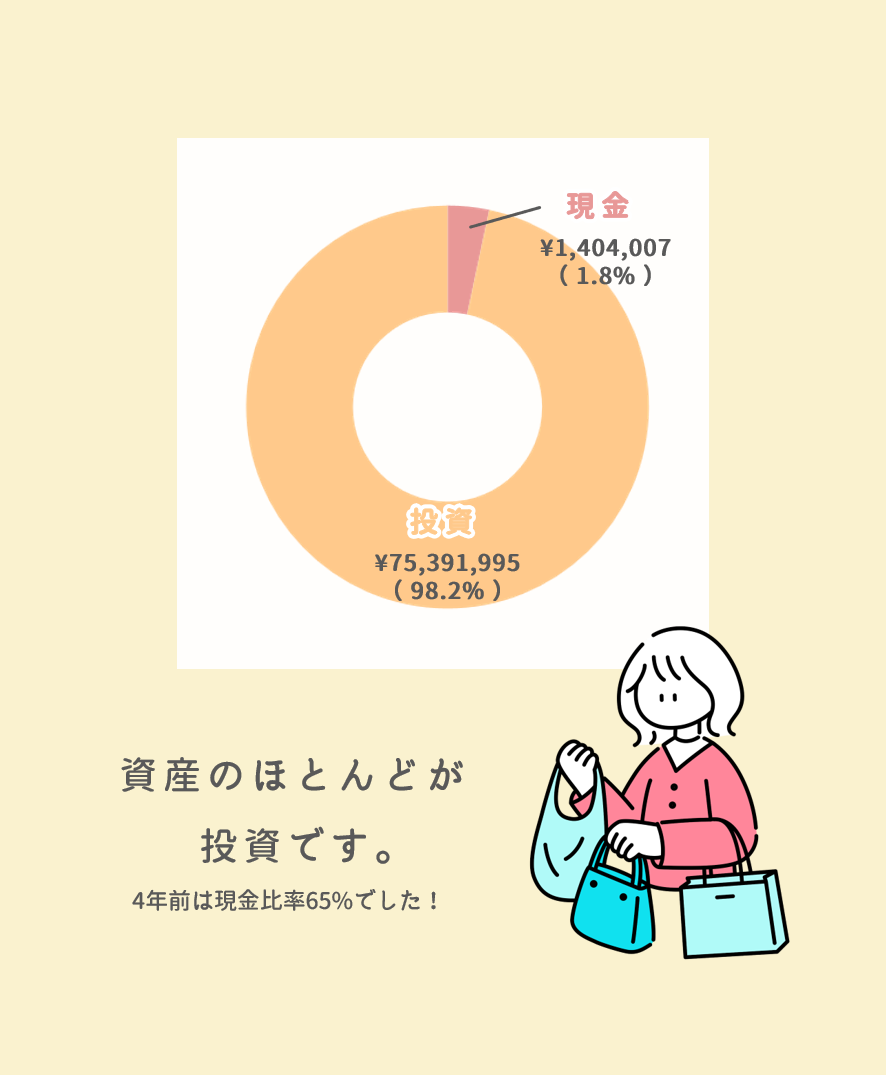
現金が先月の160万からさらに減り、140万に。
少なすぎて、ちょっと不安……!
今、もし大きな相場下落が起きてしまったら、生活費を確保するために投資資産を売却する可能性が大。
これは、今の我が家にとって大きな課題です。
実は最近、クレカの引き落とし前にお金をかき集めています…
資産7,000万円でも「現金が足りない」と感じる理由
資産形成をしていると、
現金をもっと投資に回したい!
という気持ちがどんどん強くなっていきます。
投資でお金が増えた経験から、現金で持っているのが損だと思ってしまいます。
でも、家計管理の本来の目的は、お金を増やすことではありません。
生活を安定させて、安心して暮らすこと。
初心を忘れずに!
今の我が家は、夫婦ともに育休中。
育休手当が入ってきたら、まずは現金を少しずつ増やしていく予定です。
「投資したい」と「現金を持っておきたい」
このバランスを考えるのも、資産が増えてきてから出てきた新しい悩みです。
投資の内訳
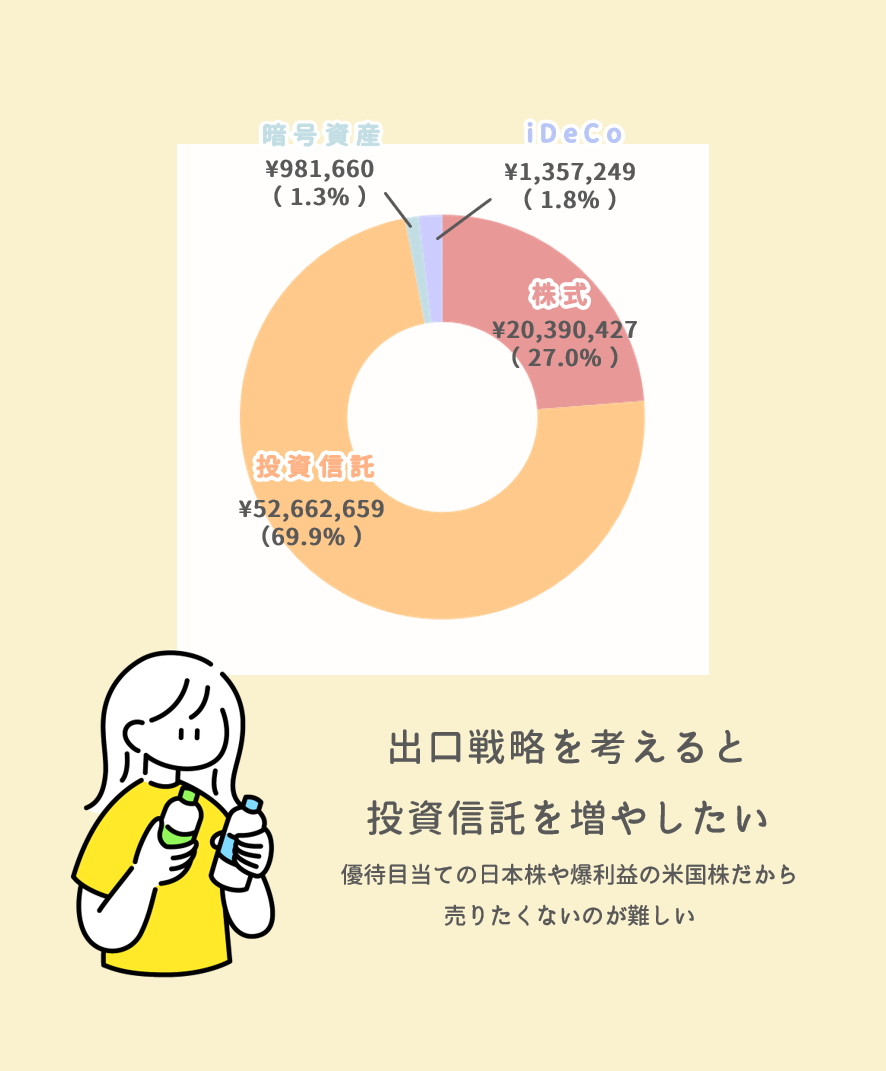
投資だけでは7,500万円を突破!
今月は米国株が跳ね上がりました
株式は、ざっくりと日本株1100万・米国株900万を所有しています。
今月は米国株の調子がかなり良かったです。
銘柄としては、パランティア・コヒレントが主力◎
米国株はハイリスク・ハイリターン
今月は調子が良かったですが、悪いときはガツーンと下がります。
でも、長期で持っておくとしっかり利益が出ています。
実は、我が家の米国株の900万円のうち600万は株価上昇による利益。
NISAの軍資金をどこから持ってくるか
長期スパンで考えると、NISAはできるだけ早く埋めていきたい。
でも、ご存知のように現金はありません。笑
なので、NISAの軍資金をどこから持ってくるのかが課題です。
最近はこのことばっかり考えてる(笑)
出口戦略を考えると扱いやすい投資信託は残して、株式を売りたい。
でも、先ほど話したように米国株は爆益で、日本株も優待目的で保有しているので、できれば売りたくない。
このジレンマに悩んでいます。
近々、整理して今年度のNISAを埋める準備をしていきたいと思います。
総資産のマネーフォワード&エクセル管理
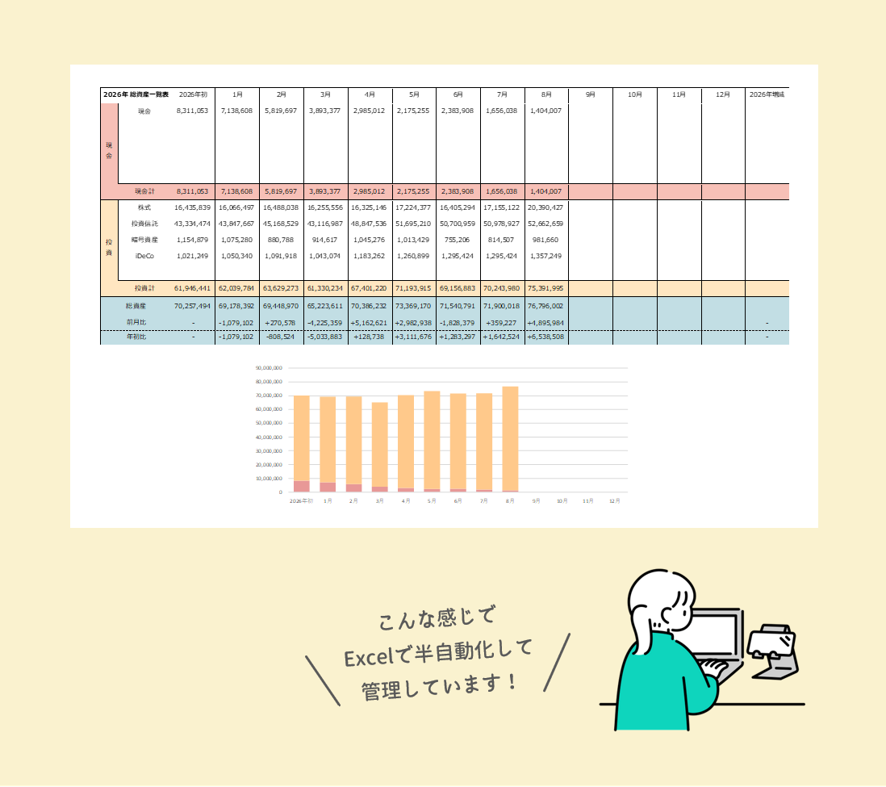
家計管理はマネーフォワードとエクセルを併用しています!
マネーフォワード→総資産のデータ集計
エクセル→月末の総資産管理・データ整理
以前は、月末になると銀行口座や証券口座をひとつずつ確認して、総資産を集計していました。
でも、管理する口座や銘柄が増えてくると、この作業がかなり大変に。
そこでマネーフォワードを導入しました。
毎日の総資産をボタンひとつで確認できるようになり、以前は月末に30分ほどかかっていた集計作業もかなりラクになりました。
正直、便利すぎて毎日のように総資産をチェックしています(笑)
ただ、マネーフォワードだけでは、
- 自分が見たいグラフを作りにくい
- 月ごとの資産推移を振り返りにくい
- 「去年と比べてどうなった?」が分かりにくい
と感じることも。
なので、月末にエクセルで管理をしています!
マネーフォワード→「今いくらある?」を確認する
エクセル→「資産がどう増えてきた?」を記録する
私が資産形成を続けてきて感じること
資産7,000万円を超えて思うのは、
「結局、資産形成の土台になったのは家計簿だった」
ということ。
投資によって資産が大きく増えた時期もあります。
でも、
- 毎月いくら使っているのか
- 何にお金を使っているのか
- 本当に必要な支出なのか
そこが分からなければ、投資に回すお金を作ることもできません。
だから私は今でも、毎月の家計簿を大切にしています。
家計簿は「節約するため」だけではなく、
自分のお金をどこに使いたいのかを考えるためのツール
だと思っています。
総資産まとめ
今月の総資産は、76,796,002円。前月比+4,895,984円でした。
今月は投資資産の値上がりによって、総資産が大きく増えました。
でも、現金は減っていて、資産が増えた=家計が安心した、とは感じていません。
資産を増やすことだけでなく、今の暮らしを安心して楽しめるお金の使い方も大切。
そんなことを改めて考えた1か月でした。
以上、2026年8月の総資産振り返りでした◎
無理に節約するのではなく、「今を楽しむお金」も大切にしながら、家計を整えていきたいと思います。
来月も、総資産の変化とその理由をリアルに公開していきます。
まひろ家の家計管理を見守ってもらえると嬉しいです!
毎月の家計簿も公開中!
特別費管理は必須スキル

よくある質問
30代で7000万円って、どうやって貯めたんですか?
一番大きかったのは「高収入」ではなく、家計管理を7年間続けたことです。
- 毎月、家計簿をつける
- お金の使い方を見直す
- 生活水準を上げない
この3つをコツコツ積み重ねてきました。
もちろん相場に助けられた部分もありますが、再現性があるのは「家計管理を続けること」だと思っています。
資産7000万円になってもお金の不安はありますか?
あります。
最初は「3000万円あれば安心」と思っていました。
でも実際は、
5000万円になっても、
7000万円になっても、
違う種類の不安が出てきます。
だから最近は、資産額そのものより「どんな暮らしをしたいか」を考えるようになりました。
なぜ資産公開を続けているんですか?
誰かに自慢したいからではありません。
私自身が毎月振り返ることで、お金と向き合い続けられるからです。
そして、
「家計管理ってこうすればいいんだ」
「家計管理って続けるとこんな未来もあるんだ」
と誰かの悩みを解決したり、希望になれたら嬉しいと思っています。
資産形成で一番やってよかったことは?
間違いなく家計簿です!
お金の流れを把握し、支出が整うと、自然と投資に回せるお金が増えました。
だから今でも毎月の家計簿を一番大切にしています。
毎月の家計簿も公開中!
投資で失敗したことはありますか?
あります
- 銀行でNISAを開始してしまった
- 個別株で狼狽売りをしてしまった
- テーマ型投資信託で大損してしまった
などなど
今は「一発逆転」ではなく、「長期・積立・分散」のインデックス型投資信託を基本にしています。


コメント